


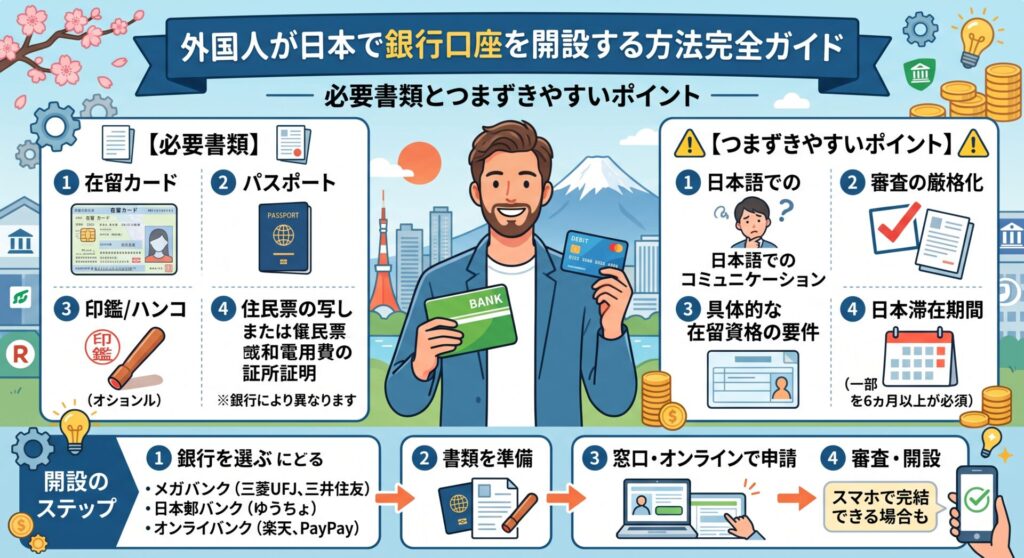
外国人材を採用した企業からよく聞かれる質問のひとつが、「給与を振り込む銀行口座を、本人がなかなか開設できない」というものです。マネーロンダリング対策の強化により、外国人の口座開設審査は年々厳格になっており、入社日までに口座が用意できず給与の支払い方法に困るケースも見られます。本記事では、外国人が日本で銀行口座を開設する方法と、企業がサポートすべきポイントを解説します。
銀行口座開設に必要な基本書類
一般的に、外国人が銀行口座を開設する際に求められる書類は次のとおりです。
在留カード:在留資格・在留期限を確認する最も重要な書類
パスポート:本人確認書類として提示を求められる場合がある
本人確認書類の住所記載事項:住民票の住所と在留カードの住所が一致している必要がある
印鑑(銀行による):サイン(署名)のみで開設可能な銀行も増えている
在留カードに記載された在留期限が一定期間以上残っていること
在留期間の短さが最大のハードルになる
在留期間6か月未満は開設を断られやすい
多くの金融機関では、在留期限までの残存期間が短い(目安として6か月未満)場合、口座開設の審査に通りにくい傾向があります。これは、口座が犯罪に利用されるリスクを抑えるための金融機関側の内部基準によるものです。特に留学生や技能実習生など、在留期間が比較的短い在留資格の人材は、このハードルに直面しやすくなります。
住所が確定していないと開設できない
銀行口座の開設には、住民票に記載された日本国内の住所が必要です。来日直後で住居が確定していない、あるいは住民登録が済んでいない段階では、口座開設の手続きを進められません。入社前の住居確保と住民登録の完了が、口座開設の前提条件になります。
主要な金融機関ごとの特徴
ゆうちょ銀行
全国の郵便局で手続きができ、外国人材の口座開設にも比較的柔軟に対応しているとされる金融機関のひとつです。多言語のパンフレットが用意されている郵便局もあります。
メガバンク(三菱UFJ・三井住友・みずほなど)
在留期間が一定以上(目安として6か月以上)残っていることを求められるのが一般的です。給与振込などの実需がある場合はスムーズに開設できるケースが多いものの、審査基準は支店によって運用に差があることもあります。
ネット銀行
SBI新生銀行など、オンラインで手続きが完結するネット銀行を利用する外国人材も増えています。来店不要で手続きできる利便性がある一方、本人確認書類の郵送・オンライン確認などの手順を正確に踏む必要があります。
企業が入社前にサポートできること
住居確保と住民登録を優先的に進める
銀行口座の開設は住民登録が前提となるため、社宅の提供や賃貸契約のサポートを行っている企業は、住民登録の完了を最優先で進めることが、結果的に口座開設のスピードアップにつながります。
開設に必要な書類リストを多言語で案内する
必要書類や手続きの流れを、母国語または「やさしい日本語」でまとめた案内資料を用意しておくと、本人が窓口で戸惑うことを減らせます。銀行によって求められる書類が微妙に異なるため、利用予定の銀行の最新情報を確認してから案内することが望ましいです。
同行サポートを検討する
特に来日直後で日本語に不安がある人材については、人事担当者や先輩社員が窓口に同行し、通訳を兼ねてサポートすることで、開設の成功率を高められます。負担が大きい場合は、複数人まとめて同じ日に手続きするなど、効率的な運用を検討するとよいでしょう。
給与の初回支払い方法を事前に決めておく
口座開設が入社日に間に合わない場合に備え、初回給与を現金で支払う、あるいは支払いを一定期間繰り延べるなど、就業規則・給与規程の範囲内で対応できる代替手段をあらかじめ検討しておくと、入社時のトラブルを避けられます。
口座開設後に案内しておきたいこと
口座開設後は、キャッシュカードの暗証番号管理、通帳・キャッシュカードの紛失時の対応、母国への送金方法(国際送金サービスの利用方法)についても、あわせて案内しておくと親切です。特に国外居住親族への送金は、扶養控除の要件にも関わるため、金融機関を通じた送金記録を残すことの重要性もあわせて伝えておくとよいでしょう。
よくある質問
Q. 口座開設を拒否された場合、どうすればよいですか?
特定の支店で断られた場合でも、別の支店や別の金融機関では開設できるケースがあります。在留期間の残存期間や住民登録の状況を確認したうえで、複数の選択肢を並行して検討するとよいでしょう。
Q. 給与振込専用の口座と、生活用の口座は分けるべきですか?
必須ではありませんが、給与振込用の口座を明確にしておくことで、本人にとっても収支管理がしやすくなります。銀行によっては、勤務先が発行する在職証明書があると審査がスムーズになる場合もあります。
口座開設サポートは定着支援の一部と捉える
銀行口座は、外国人材が日本で生活していくうえでの基盤のひとつです。入社直後のこの手続きでつまずいてしまうと、「この会社は生活面まで面倒を見てくれない」という印象につながりかねません。逆に、スムーズにサポートできれば、入社直後の安心感を高め、その後の定着にも良い影響を与えます。単なる事務手続きではなく、定着支援の一環として位置づけて取り組む価値があります。
給与のデジタル払いという選択肢
2023年から解禁された給与のデジタル払い(〇〇ペイなどの資金移動業者口座への支払い)は、銀行口座の開設が間に合わない外国人材への一時的な対応策として注目されることがあります。ただし、デジタル払いを導入するには労使協定の締結や対象事業者の指定要件など、独自の手続きが必要です。銀行口座開設のサポート体制を整えることが基本ですが、選択肢のひとつとして制度の存在を知っておくと、労務管理の幅が広がります。
## まとめ
まとめ
– 銀行口座の開設には在留カード・パスポート・住民票上の住所確認などが必要
– 在留期限までの残存期間が短いと、口座開設の審査に通りにくい傾向がある
– ゆうちょ銀行・メガバンク・ネット銀行でそれぞれ対応や審査基準に特徴がある
– 住居確保と住民登録を早めに完了させることが、口座開設のスピードに直結する
– 企業は多言語案内・同行サポート・給与支払い方法の代替手段の準備をしておくと安心
参考
– 厚生労働省「外国人雇用に関する法律」https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/koyou/gaikokujin/index.html
– 出入国在留管理庁「在留カード等に関する情報」https://www.moj.go.jp/isa/applications/status/index.html
– ゆうちょ銀行公式サイト https://www.jp-bank.japanpost.jp/
– 全国銀行協会「銀行の日常業務についてのQ&A」https://www.zenginkyo.or.jp/
